Domain jmtl.de kaufen?
Wir ziehen mit dem Projekt
jmtl.de um.
Sind Sie am Kauf der Domain
jmtl.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain jmtl.de kaufen?
Haben Erfolgskonten Anfangsbestände?
Haben Erfolgskonten Anfangsbestände? Erfolgskonten sind temporäre Konten, die Einnahmen und Ausgaben für einen bestimmten Abrechnungszeitraum erfassen. Sie werden am Ende des Abrechnungszeitraums geschlossen und ihre Saldo wird auf das Eigenkapitalkonto übertragen. Daher haben Erfolgskonten normalerweise keine Anfangsbestände, da sie nur für den aktuellen Abrechnungszeitraum relevant sind. Die Anfangsbestände werden in den Bestandskonten erfasst, die die dauerhaften Vermögenswerte und Verbindlichkeiten eines Unternehmens verfolgen. **
Wo werden Erfolgskonten abgeschlossen?
Erfolgskonten werden in der Regel am Ende eines Geschäftsjahres abgeschlossen. Dies geschieht, um die Gewinne oder Verluste des Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Die Abschlüsse erfolgen in der Gewinn- und Verlustrechnung, wo die Erträge und Aufwendungen gegenübergestellt werden. Dabei werden die Erlöse auf Ertragskonten gebucht und die Kosten auf Aufwandskonten. Am Ende des Jahres werden diese Konten abgeschlossen und der Gewinn oder Verlust wird auf das Eigenkapitalkonto übertragen. Dadurch wird die Bilanz des Unternehmens zum Jahresende korrigiert und das neue Geschäftsjahr kann beginnen. **

Ähnliche Suchbegriffe für Erfolgskonten
Top-Angebote
Produkte zum Begriff Erfolgskonten:
-
Universal Haken Leiterhaken rutschhemmend für den Industriebedarf und Privatgebraucht Tragkraft 30kgDer Unihaken ist die ideale Lösung für alle, die in Werkstatt, Garage, Keller oder im Gartenhaus endlich strukturiert aufräumen wollen. Dank seiner kompakten Maße und der robusten Bauweise lassen sich Werkzeuge, Kabel, Gartengeräte oder Sportequipment sicher und platzsparend an der Wand verstauen. Highlights & Vorteile: Schonende Gummierung: Die rote Kunststoffbeschichtung schützt Ihre aufgehängten Gegenstände zuverlässig vor Kratzern und verhindert gleichzeitig ein Verrutschen. Hohe Tragkraft: Trotz seiner kompakten Größe trägt der Haken eine Last von bis zu 30 kg – ideal auch für schwereres Gerät. Langlebig & Robust: Gefertigt aus hochwertigem, verzinktem Stahl, bietet der Haken einen exzellenten Korrosionsschutz und bleibt auch bei intensiver Nutzung formstabil. Vielseitig Einsetzbar: Ob als Einzelhaken direkt an der Wand oder in Kombination mit dem alfer® Ordnungssystem – dieser Unihaken ist ein echtes Multitalent. Einsatzbereiche: Leitern Handwerkzeugen (Hämmer, Zangen etc.) Gartenscheren und Kleingeräten Kabelrollen und Schläuchen Fahrradzubehör oder Helmen5,50 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter

-
Was sind Erfolgskonten Beispiele?
Was sind Erfolgskonten Beispiele? Erfolgskonten sind Konten in der Buchhaltung, die Einnahmen und Ausgaben für einen bestimmten Zeitraum erfassen. Beispiele für Erfolgskonten sind das Umsatzerlöskonto, das Zinsertragkonto, das Mietzinsenkonto und das Provisionserlöskonto. Diese Konten werden am Ende des Geschäftsjahres geschlossen und ihr Saldo wird auf das Eigenkapitalkonto übertragen. Erfolgskonten sind wichtig, um den Gewinn oder Verlust eines Unternehmens zu ermitteln und die finanzielle Leistung zu analysieren. **
-
Welche Erfolgskonten gibt es?
Welche Erfolgskonten gibt es? Erfolgskonten sind Konten in der Buchhaltung, die dazu dienen, die Erträge und Aufwendungen eines Unternehmens zu erfassen. Zu den Erfolgskonten gehören beispielsweise das Umsatzerlöskonto, das Zinsertragkonto, das Wareneinsatzkonto, das Personalaufwandkonto und das Abschreibungskonto. Diese Konten werden am Ende des Geschäftsjahres abgeschlossen und in die Gewinn- und Verlustrechnung übertragen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Die Erfolgskonten sind somit wichtige Instrumente zur Analyse der finanziellen Performance eines Unternehmens. **
-
Was sind Bestands- und Erfolgskonten?
Bestandskonten sind Konten, die den Wert und die Menge der Vermögensgegenstände und Schulden eines Unternehmens zu einem bestimmten Zeitpunkt anzeigen. Sie werden in der Bilanz ausgewiesen. Erfolgskonten hingegen erfassen die Erträge und Aufwendungen eines Unternehmens über einen bestimmten Zeitraum, in der Gewinn- und Verlustrechnung. Sie dienen dazu, den Gewinn oder Verlust eines Unternehmens zu ermitteln. **
-
Wie schließe ich Erfolgskonten ab?
Um Erfolgskonten abzuschließen, müssen zunächst alle Erträge und Aufwendungen in die entsprechenden Konten gebucht werden. Anschließend werden die Erträge auf das Erfolgskonto "Gewinn- und Verlustrechnung" gebucht, während die Aufwendungen auf das Erfolgskonto "Gewinn- und Verlustrechnung" gebucht werden. Nachdem alle Erträge und Aufwendungen erfasst sind, wird das Erfolgskonto "Gewinn- und Verlustrechnung" ausgeglichen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Zum Abschluss werden die Gewinne oder Verluste auf das Eigenkapitalkonto gebucht, um die Bilanz auszugleichen. **


Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten dienen dazu, die Erlöse und Aufwendungen eines Geschäftsjahres zu erfassen und am Ende des Jahres in die Gewinn- und Verlustrechnung zu übertragen. Da sie nur für eine bestimmte Periode gelten, werden sie am Anfang eines neuen Geschäftsjahres wieder auf Null gesetzt. Auf diese Weise können die finanziellen Ergebnisse eines Jahres klar und übersichtlich dargestellt werden, ohne dass Anfangsbestände aus vorherigen Perioden die Aussagekraft der aktuellen Zahlen beeinflussen. Zudem ermöglicht dies eine saubere Trennung zwischen den Ergebnissen verschiedener Geschäftsjahre. **
Was sind Erfolgskonten und bestandskonten?
Was sind Erfolgskonten und Bestandskonten? Erfolgskonten sind Konten, die Einnahmen und Ausgaben eines Unternehmens erfassen und somit den Gewinn oder Verlust am Ende einer Abrechnungsperiode zeigen. Dazu gehören beispielsweise das Umsatzerlöskonto und das Aufwandskonto. Bestandskonten hingegen erfassen die Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt. Dazu gehören beispielsweise das Kassenkonto, das Bankkonto und das Warenbestandskonto. Erfolgskonten werden am Ende einer Abrechnungsperiode abgeschlossen, während Bestandskonten fortgeführt werden. **
Top-Angebote
Produkte zum Begriff Erfolgskonten:
-
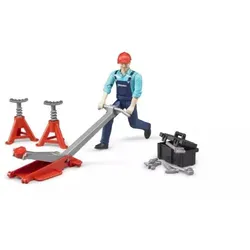
Bruder bworld WerkstattausstattungDie Bruder bworld Werkstattausrüstung ist ein liebevoll gestaltetes Mechaniker-Set, in dem eine bewegliche Spielfigur und umfangreiches Werkstattzubehör Kinder dabei unterstützen, Fahrzeuge „zu reparieren“. Das Set ist das ideale Ergänzungsspielzeug zu Bruder-Lkw, Traktoren und Baumaschinen und wird ab 4 Jahren empfohlen. Es fördert Rollenspiel, Fantasie und Feinmotorik und zeigt gleichzeitig auf kindgerechte, realistische Weise, wie eine Fahrzeugreparatur ablaufen kann. Produkteigenschaften: Marke: BRUDER Produktkategorie: Spielfigurenset, Fahrzeug-Mechaniker-Set Empfohlenes Alter: ab 4 Jahren Hauptfunktion: Nachspielen von Reparatur- und Wartungsarbeiten an Fahrzeugen mit Bruder-Modellen Geförderte Fähigkeiten: Rollenspiel, Kreativität, Feinmotorik Material: Kunststoff Maßstab: Figur und Zubehör im Maßstab 1:16 Teile / Zubehör: Mechanikerfigur, Wagenheber (Rangier- bzw. „Krokodilheber“), 2 Unterstellböcke, Werkzeugkiste mit Werkzeugen Sicherheitshinweis: Nicht geeignet für Kinder unter 4 Jahren, enthält verschluckbare Kleinteile Weitere Merkmale: Kopf, Arme und Beine in 3D beweglich, Hände zum Greifen von Werkzeugen ausgeformt Das Herzstück der Bruder bworld Werkstattausrüstung ist die detailliert gestaltete Mechanikerfigur mit Overall und Mütze. Kopf, Arme und Beine sind in mehrere Richtungen beweglich, sodass Kinder die Figur hinsetzen, in die Hocke gehen lassen oder direkt „am Fahrzeug arbeiten“ lassen können. Die Hände sind so geformt, dass sie Werkzeuge und Fahrzeugteile sicher greifen und festhalten können. Der mitgelieferte Rangierwagenheber („Krokodilheber“) und die beiden Unterstellböcke ahmen eine echte Werkstattausrüstung realitätsnah nach. Kinder können damit Bruder-Lkw, Traktoren und Geländewagen anheben, auf die Böcke setzen und jeden Schritt eines Reifenwechsels oder einer Reparatur nachspielen. Die Werkzeugkiste und die verschiedenen Handwerkzeuge machen das Spiel noch detailreicher und abwechslungsreicher. Ein großer Vorteil des Sets ist, dass es zu allen Bruder-Fahrzeugen im Maßstab 1:16 passt. So lässt sich rund um vorhandene Traktoren, Baustellenfahrzeuge und Pkw eine richtige Service- und Werkstattwelt aufbauen. Dabei lernen Kinder spielerisch die Grundlagen der Fahrzeugpflege kennen, üben Problemlösefähigkeiten und denken sich eigene Geschichten rund um defekte und „gerettete“ Fahrzeuge aus. Durch die robuste Kunststoffausführung ist das Spielset sowohl im Kinderzimmer als auch im Garten einsetzbar. Für wen ist das Set geeignet? Die Bruder bworld Werkstattausrüstung ist ideal für Kinder ab 4 Jahren, die sich für Traktoren, Lkw und Baufahrzeuge begeistern und gerne in Rollen schlüpfen. Sie ist eine tolle Ergänzung zu jeder Bruder-Fahrzeugsammlung, erweitert die Spielwelt und hilft, Baustellen- und Arbeitsszenen in sinnvolle Geschichten einzubetten. Das Set fördert Geschicklichkeit, Hand-Auge-Koordination und soziale Kompetenzen, besonders wenn mehrere Kinder gemeinsam an den Fahrzeugen „schrauben“. Es eignet sich hervorragend als Geschenk zum Geburtstag, zu Weihnachten oder als passendes Zusatzgeschenk zu einem neuen Bruder-Fahrzeug. Verpackungsgröße: 13,5 x 6,3 x 13,5 cm17,19 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Haben Erfolgskonten Anfangsbestände?
Haben Erfolgskonten Anfangsbestände? Erfolgskonten sind temporäre Konten, die Einnahmen und Ausgaben für einen bestimmten Abrechnungszeitraum erfassen. Sie werden am Ende des Abrechnungszeitraums geschlossen und ihre Saldo wird auf das Eigenkapitalkonto übertragen. Daher haben Erfolgskonten normalerweise keine Anfangsbestände, da sie nur für den aktuellen Abrechnungszeitraum relevant sind. Die Anfangsbestände werden in den Bestandskonten erfasst, die die dauerhaften Vermögenswerte und Verbindlichkeiten eines Unternehmens verfolgen. **
-
Wo werden Erfolgskonten abgeschlossen?
Erfolgskonten werden in der Regel am Ende eines Geschäftsjahres abgeschlossen. Dies geschieht, um die Gewinne oder Verluste des Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Die Abschlüsse erfolgen in der Gewinn- und Verlustrechnung, wo die Erträge und Aufwendungen gegenübergestellt werden. Dabei werden die Erlöse auf Ertragskonten gebucht und die Kosten auf Aufwandskonten. Am Ende des Jahres werden diese Konten abgeschlossen und der Gewinn oder Verlust wird auf das Eigenkapitalkonto übertragen. Dadurch wird die Bilanz des Unternehmens zum Jahresende korrigiert und das neue Geschäftsjahr kann beginnen. **
-
Was sind Erfolgskonten Beispiele?
Was sind Erfolgskonten Beispiele? Erfolgskonten sind Konten in der Buchhaltung, die Einnahmen und Ausgaben für einen bestimmten Zeitraum erfassen. Beispiele für Erfolgskonten sind das Umsatzerlöskonto, das Zinsertragkonto, das Mietzinsenkonto und das Provisionserlöskonto. Diese Konten werden am Ende des Geschäftsjahres geschlossen und ihr Saldo wird auf das Eigenkapitalkonto übertragen. Erfolgskonten sind wichtig, um den Gewinn oder Verlust eines Unternehmens zu ermitteln und die finanzielle Leistung zu analysieren. **
-
Welche Erfolgskonten gibt es?
Welche Erfolgskonten gibt es? Erfolgskonten sind Konten in der Buchhaltung, die dazu dienen, die Erträge und Aufwendungen eines Unternehmens zu erfassen. Zu den Erfolgskonten gehören beispielsweise das Umsatzerlöskonto, das Zinsertragkonto, das Wareneinsatzkonto, das Personalaufwandkonto und das Abschreibungskonto. Diese Konten werden am Ende des Geschäftsjahres abgeschlossen und in die Gewinn- und Verlustrechnung übertragen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Die Erfolgskonten sind somit wichtige Instrumente zur Analyse der finanziellen Performance eines Unternehmens. **
Ähnliche Suchbegriffe für Erfolgskonten
-
Universal Haken Leiterhaken rutschhemmend für den Industriebedarf und Privatgebraucht Tragkraft 30kgDer Unihaken ist die ideale Lösung für alle, die in Werkstatt, Garage, Keller oder im Gartenhaus endlich strukturiert aufräumen wollen. Dank seiner kompakten Maße und der robusten Bauweise lassen sich Werkzeuge, Kabel, Gartengeräte oder Sportequipment sicher und platzsparend an der Wand verstauen. Highlights & Vorteile: Schonende Gummierung: Die rote Kunststoffbeschichtung schützt Ihre aufgehängten Gegenstände zuverlässig vor Kratzern und verhindert gleichzeitig ein Verrutschen. Hohe Tragkraft: Trotz seiner kompakten Größe trägt der Haken eine Last von bis zu 30 kg – ideal auch für schwereres Gerät. Langlebig & Robust: Gefertigt aus hochwertigem, verzinktem Stahl, bietet der Haken einen exzellenten Korrosionsschutz und bleibt auch bei intensiver Nutzung formstabil. Vielseitig Einsetzbar: Ob als Einzelhaken direkt an der Wand oder in Kombination mit dem alfer® Ordnungssystem – dieser Unihaken ist ein echtes Multitalent. Einsatzbereiche: Leitern Handwerkzeugen (Hämmer, Zangen etc.) Gartenscheren und Kleingeräten Kabelrollen und Schläuchen Fahrradzubehör oder Helmen5,50 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Handbuch MaschinenbauHandbuch Maschinenbau , Grundlagen und Anwendungen der Maschinenbau-Technik , Autopflege & Aufbereitung > Auto-Anbau- & -Zubehörteile , Auflage: 24., überarbeitete und erweiterte Aufl. 2021, Erscheinungsjahr: 20210708, Produktform: Leinen, Beilage: Book, Redaktion: Böge, Alfred~Böge, Wolfgang, Auflage: 21024, Auflage/Ausgabe: 24., überarbeitete und erweiterte Aufl. 2021, Seitenzahl/Blattzahl: 1769, Abbildungen: XXVII, 1769 S. 2070 Abbildungen, Themenüberschrift: TECHNOLOGY & ENGINEERING / Mechanical, Keyword: Betriebswirtschaft;Differentialrechnung;Fuzzy;Hydrodynamik;Klebverbindung;Konstruktionsmethodik;Lager;Löten;Maschinenelemente;Produktionslogistik;Projektmanagement;Qualitätsmanagemnt;SPS;Steuerungstechnik;Thermodynamik;Tribologie;Werkstofftechnik;Werkzeugmaschinen;Wirtschaftlichkeitsrechnung, Fachschema: Ingenieurwissenschaft - Ingenieurwissenschaftler~Maschinenbau, Bildungszweck: für die Hochschule, Imprint-Titels: Springer Vieweg, Warengruppe: HC/Maschinenbau/Fertigungstechnik, Fachkategorie: Maschinenbau, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, Seitenanzahl: XXVII, Seitenanzahl: 1769, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Springer-Verlag GmbH, Verlag: Springer-Verlag GmbH, Verlag: Springer Fachmedien Wiesbaden GmbH, Länge: 282, Breite: 220, Höhe: 73, Gewicht: 3960, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783658125288 9783658065973 9783834824783 9783834810250 9783834804877, eBook EAN: 9783658302733, Herkunftsland: NIEDERLANDE (NL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0035, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,89,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gomeringer, Roland: Tabellenbuch Maschinenbau HochschuleTabellenbuch Maschinenbau Hochschule , Konstruktion, Produktdesign, Werkstofftechnik, Organisation, Arbeitsplanung, Fertigung , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Erscheinungsjahr: 20231012, Produktform: Kartoniert, Beilage: zahlr. Abb., 4-fbg., 15,2 x 21,5 cm, brosch., mit Daumenreg., Autoren: Gomeringer, Roland~Wieneke, Falko~Ziebart, Jan~Horst, Jörg~Kilgus, Roland~Menges, Volker~Oesterle, Stefan~Rapp, Thomas~Scholer, Claudius~Stenzel, Andreas~Stephan, Andreas, Seitenzahl/Blattzahl: 576, Abbildungen: zahlreiche Abbildungen, 4-fbg., 15,2 x 21,5 cm, brosch., mit Daumenreg., Keyword: Fertigungsverfahren; Maschinenbau; Produktion; Weiterbildung, Fachschema: Maschinenbau / Berufsbezogenes Schulbuch, Fachkategorie: Maschinenbau und Werkstoffe~Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 217, Breite: 156, Höhe: 23, Gewicht: 766, Produktform: Kartoniert, Genre: Schule und Lernen,39,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Bestands- und Erfolgskonten?
Bestandskonten sind Konten, die den Wert und die Menge der Vermögensgegenstände und Schulden eines Unternehmens zu einem bestimmten Zeitpunkt anzeigen. Sie werden in der Bilanz ausgewiesen. Erfolgskonten hingegen erfassen die Erträge und Aufwendungen eines Unternehmens über einen bestimmten Zeitraum, in der Gewinn- und Verlustrechnung. Sie dienen dazu, den Gewinn oder Verlust eines Unternehmens zu ermitteln. **
-
Wie schließe ich Erfolgskonten ab?
Um Erfolgskonten abzuschließen, müssen zunächst alle Erträge und Aufwendungen in die entsprechenden Konten gebucht werden. Anschließend werden die Erträge auf das Erfolgskonto "Gewinn- und Verlustrechnung" gebucht, während die Aufwendungen auf das Erfolgskonto "Gewinn- und Verlustrechnung" gebucht werden. Nachdem alle Erträge und Aufwendungen erfasst sind, wird das Erfolgskonto "Gewinn- und Verlustrechnung" ausgeglichen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Zum Abschluss werden die Gewinne oder Verluste auf das Eigenkapitalkonto gebucht, um die Bilanz auszugleichen. **
-
Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten dienen dazu, die Erlöse und Aufwendungen eines Geschäftsjahres zu erfassen und am Ende des Jahres in die Gewinn- und Verlustrechnung zu übertragen. Da sie nur für eine bestimmte Periode gelten, werden sie am Anfang eines neuen Geschäftsjahres wieder auf Null gesetzt. Auf diese Weise können die finanziellen Ergebnisse eines Jahres klar und übersichtlich dargestellt werden, ohne dass Anfangsbestände aus vorherigen Perioden die Aussagekraft der aktuellen Zahlen beeinflussen. Zudem ermöglicht dies eine saubere Trennung zwischen den Ergebnissen verschiedener Geschäftsjahre. **
-
Was sind Erfolgskonten und bestandskonten?
Was sind Erfolgskonten und Bestandskonten? Erfolgskonten sind Konten, die Einnahmen und Ausgaben eines Unternehmens erfassen und somit den Gewinn oder Verlust am Ende einer Abrechnungsperiode zeigen. Dazu gehören beispielsweise das Umsatzerlöskonto und das Aufwandskonto. Bestandskonten hingegen erfassen die Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt. Dazu gehören beispielsweise das Kassenkonto, das Bankkonto und das Warenbestandskonto. Erfolgskonten werden am Ende einer Abrechnungsperiode abgeschlossen, während Bestandskonten fortgeführt werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.